Domain laborsystemtechnik.de kaufen?
Wir ziehen mit dem Projekt
laborsystemtechnik.de um.
Sind Sie am Kauf der Domain
laborsystemtechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborsystemtechnik.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
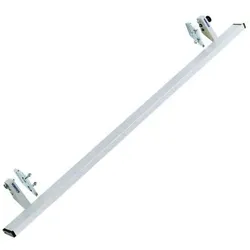
Aigner Sicherheitstechnik HilfsanschlagDer Aigner-Hilfsanschlag für das sichere Abrichten schmaler Werkstücke ist sofort zur Hand, wenn er gebraucht wird - nur schwenken, kein lästiges Auf- und Abbauen. Anschlagleiste aus Aluminium passt für Maschinenanschlag von 900 bis 1.280 mm Oberfläche vergütet durch Eloxierung172,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOTRAYS 2 Stück Laborunterstützung Aus Aluminium Mit Kreuznadeln Für LaborgeräteBienvenue dans notre boutique !Entdecken Sie unsere kleinen Laborkreuze, das fiables und robustes Zubehör für alle Ihre Fixierungen. Diese Zangen sind zu 100 % neu und von höchster Qualität und bestehen aus langlebigem Material. Sie sind ideal, um Montagen zu stabilisieren, ohne dass ein spezieller Support benötigt wird. Ausgezeichnete Arbeit im Labor, sie werden häufig als Fixierungszubehör im wissenschaftlichen oder pädagogischen Umfeld verwendet und sind auch für den häuslichen Gebrauch für die Herstellung oder kreative Projekte praktisch. Ein Teil davon wird geliefert, sie bleiben beiseite und lassen sich nicht leicht entfernen.**Produktdetails:*** **Farbe:** Schwarz* **Material:** Aluminiumbeschichtung* **Abmessungen:** * Große Zange: 10,8 cm lang x 2,3 cm breit (ca. 4,25 x 0,91 cm). * Petite Pince: 9,5 cm lang x 2,2 cm breit (ca. 3,74 x 0,87 Pouces)**Lieferung:**Votre commande comprend a lot full of **2 pinces**: **1 grande pince croisée** and **1 petite pince croisée**. Petite note: Es können minimale Farbvariationen vorhanden sein Aufgrund der manuellen Messung ist eine Toleranz von 1 bis 3 mm möglich.37,47 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
MEDX5 LTE-IoT Datenmanagement Paket (8 Jahres Lizenz!) DefibrillatorSichern Sie die Einsatzbereitschaft Ihres Defibrillators und sparen Sie dabei bares Geld - von Anfang an! Mit dem myPRIMEDIC Connect Datenpaket entfällt der regelmäßige, manuelle Kontrollaufwand. Ihr Gerät überwacht sich rund um die Uhr selbst und meldet seinen Zustand automatisch an die zentrale Verwaltungsplattform myPRIMEDIC Control. Das gibt Ihnen sofortige Sicherheit, reduziert Ihre Betriebskosten und sorgt dafür, dass Ihr Laien- Defibrillator im Ernstfall zu 100 % bereit ist. Ihre Vorteile: Sofort sparen und maximal sicher sein Geld sparen durch reduzierten Aufwand: Die automatische 24/7-Fernüberwachung ersetzt die zeitaufwändigen, manuellen Kontrollen. Sie oder Ihre Mitarbeiter müssen nicht mehr persönlich den Status von Batterie und Elektroden prüfen. Das spart wertvolle Arbeitszeit und somit Kosten - schon ab dem ersten Tag. Maximale Sicherheit ohne Aufwand: Das System prüft sich 365 Tage im Jahr selbst. Bei einer Störung oder niedrigem Batteriestand erhalten Sie sofort eine Benachrichtigung. So ist der Defibrillator garantiert immer einsatzbereit, wenn er gebraucht wird. Zukunftssicher und gesetzeskonform: Mit diesem Paket erfüllen Sie schon heute die ab 2027 geltende Medizinprodukte- Betreiberverordnung (MPBetreibV), die eine Fernüberwachung für Defibrillatoren vorschreibt. Sie investieren also nicht nur in heutige, sondern auch in zukünftige Sicherheit. Unsere Em219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aigner Sicherheitstechnik HilfsanschlagDer Aigner-Hilfsanschlag für das sichere Abrichten schmaler Werkstücke ist sofort zur Hand, wenn er gebraucht wird - nur schwenken, kein lästiges Auf- und Abbauen. Anschlagleiste aus Aluminium passt für Maschinenanschlag von 900 bis 1.280 mm Oberfläche vergütet durch Eloxierung172,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
GOTRAYS 2 Stück Laborunterstützung Aus Aluminium Mit Kreuznadeln Für LaborgeräteBienvenue dans notre boutique !Entdecken Sie unsere kleinen Laborkreuze, das fiables und robustes Zubehör für alle Ihre Fixierungen. Diese Zangen sind zu 100 % neu und von höchster Qualität und bestehen aus langlebigem Material. Sie sind ideal, um Montagen zu stabilisieren, ohne dass ein spezieller Support benötigt wird. Ausgezeichnete Arbeit im Labor, sie werden häufig als Fixierungszubehör im wissenschaftlichen oder pädagogischen Umfeld verwendet und sind auch für den häuslichen Gebrauch für die Herstellung oder kreative Projekte praktisch. Ein Teil davon wird geliefert, sie bleiben beiseite und lassen sich nicht leicht entfernen.**Produktdetails:*** **Farbe:** Schwarz* **Material:** Aluminiumbeschichtung* **Abmessungen:** * Große Zange: 10,8 cm lang x 2,3 cm breit (ca. 4,25 x 0,91 cm). * Petite Pince: 9,5 cm lang x 2,2 cm breit (ca. 3,74 x 0,87 Pouces)**Lieferung:**Votre commande comprend a lot full of **2 pinces**: **1 grande pince croisée** and **1 petite pince croisée**. Petite note: Es können minimale Farbvariationen vorhanden sein Aufgrund der manuellen Messung ist eine Toleranz von 1 bis 3 mm möglich.37,47 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Externer Rohradapter Faac 4064 Automatisierung Original AutomatismenDas Produkt wird unter Einhaltung der europäischen Vorschriften von Automazioni&Sicurezza; verkauft, wodurch Qualität und Einhaltung der geltenden Normen garantiert werden. Bei Bedarf können Sie uns per Chat kontaktieren, bevor Sie mit der Bestellung auf der Plattform fortfahren. Gerne unterstützen wir Sie bei der Auswahl des für Sie passenden Produktes mit einer persönlichen Beratung, um das Produkt zu finden, das Ihren tatsächlichen Bedürfnissen entspricht. Außenrohradapter Für die Wandmontage mit Außenverrohrung bzw. in einer Säule bzw. Einbaumontage sind die Adapter 401064 und 401065 zwingend erforderlich.13,97 €*Versand: 19,50 €Sichere Weiterleitung zum Anbieter
-
Schiebetormotor 24 V Faac C7 93 AutomatisierungDas Produkt wird unter Einhaltung der europäischen Vorschriften von Automazioni&Sicurezza; verkauft, wodurch Qualität und Einhaltung der geltenden Normen garantiert werden. Bei Bedarf können Sie uns per Chat kontaktieren, bevor Sie mit der Bestellung auf der Plattform fortfahren. Gerne unterstützen wir Sie bei der Auswahl des für Sie passenden Produktes mit einer persönlichen Beratung, um das Produkt zu finden, das Ihren tatsächlichen Bedürfnissen entspricht.Mod. 109320 Für Tore mit einem Gewicht von max. 400 kg – Neues Untersetzungsprinzip mit beweglichen Achsen. FAAC-Patent – Extrem hoher mechanischer Wirkungsgrad >80 %, was erhebliche Energieeinsparungen bedeutet. - Elektronische Steuerplatine mit Quetschschutz und elektronischem Encoder mit Hindernisumkehrfunktion. - Magnetische Endschalter. - Master/Slave-Funktion zur Steuerung von 2 gegenüberliegenden Türen mit E721-Karte. Modell: C720 24V Netzversorgungsspannung: 230V~ 60 Hz Elektromotor: 24V-Bürstenmotor Max. Leistung: 170 W Max. Drehmoment: 18 Nm Max. Schubkraft: 320 N Betriebsumgebungstemperatur: -20°C ÷ +55°C Untersetzungsverhältnis: 1:49 Schutzgrad: IP44 Max. Flügelbreite: 15 m Gewicht: 8 Kg Geschwindigkeitseinstellung und Motorsteuerung: Ja - Elektronische Einstellung Abmessungen (L x T x H): 300 x 180 x 280 mm Endschalter: Magnetisch Ritzel: Z28 Modul 4 Encoder: Elektronischer Encoder Krafteinstellung: Über elektronische Karte446,97 €*Versand: 19,50 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.